Велика кількість активів ще не показує, скільки у вас капіталу і як він влаштований. Квартира, брокерський рахунок, депозит, частка в бізнесі та криптогаманець разом можуть давати велику суму, але частина цих активів куплена в кредит. Щоб побачити реальну картину, у одну систему треба звести не лише те, чим ви володієте, а й зобов'язання, за рахунок яких ці активи профінансовані.
Базова логіка тут дві формули:
| Активи = зобов'язання + власний капітал Чистий капітал = активи − зобов'язання |
|---|
Коли чистий капітал пораховано, його розкладають за класами активів, валютами, ліквідністю, ризиком, географією та цілями. Саме цей розклад і є реальною структурою капіталу.
Що таке капітал і що означає його реальна структура
Капітал – це сукупність ресурсів, які мають економічну вартість і можуть приносити дохід. Для приватного інвестора це все, чим він володіє: від грошей на рахунку до нерухомості та бізнесу. Академічні поділи на статутний, резервний чи пайовий капітал підприємства тут не знадобляться.
Важливо розрізняти два зрізи. Перший показує, що у вас є, тобто структуру активів. Другий показує, за рахунок чого це профінансовано: власних грошей чи позикового капіталу.
| Що у вас є | За рахунок чого це профінансовано |
|---|---|
| Квартира, ETF, ОВДП, депозит, авто, частка в бізнесі | Власний капітал + зобов'язання (іпотека, кредити, позики) |
Структура капіталу – це співвідношення власних і залучених коштів, з яких складаються ваші активи, а також розподіл цих активів за класами, валютами та ризиками. Тому портфель активів і структура капіталу пов'язані, але це не одне й те саме.
Активи, зобов'язання і власний капітал: у чому різниця
Актив – це те, що має економічну вартість. Зобов'язання – сума, яку потрібно повернути або сплатити. Власний капітал – це частина активів, яка фактично залишається вам після віднімання всіх зобов'язань.
| Показник | Що показує | Приклад |
|---|---|---|
| Активи | що належить інвестору | ETF, квартира, ОВДП |
| Зобов'язання | що потрібно повернути | іпотека, кредит |
| Чистий капітал | реальна частка власника | активи мінус борги |
Власний капітал в балансі підприємства – це рядок пасиву, який показує внесок власників і накопичений прибуток компанії. Бухгалтерські поняття на кшталт «структура основного капіталу» потрібні для звітності компаній. Персональний баланс інвестора працює за тією ж логікою, але простіший: ви самі складаєте список активів і боргів, і різниця між ними є вашим чистим капіталом.
Чим структура капіталу відрізняється від структури інвестиційного портфеля
Структура портфеля відповідає на питання «у що вкладені гроші?». Структура капіталу додатково відповідає на питання «чиї це фактично гроші: власні чи залучені?».
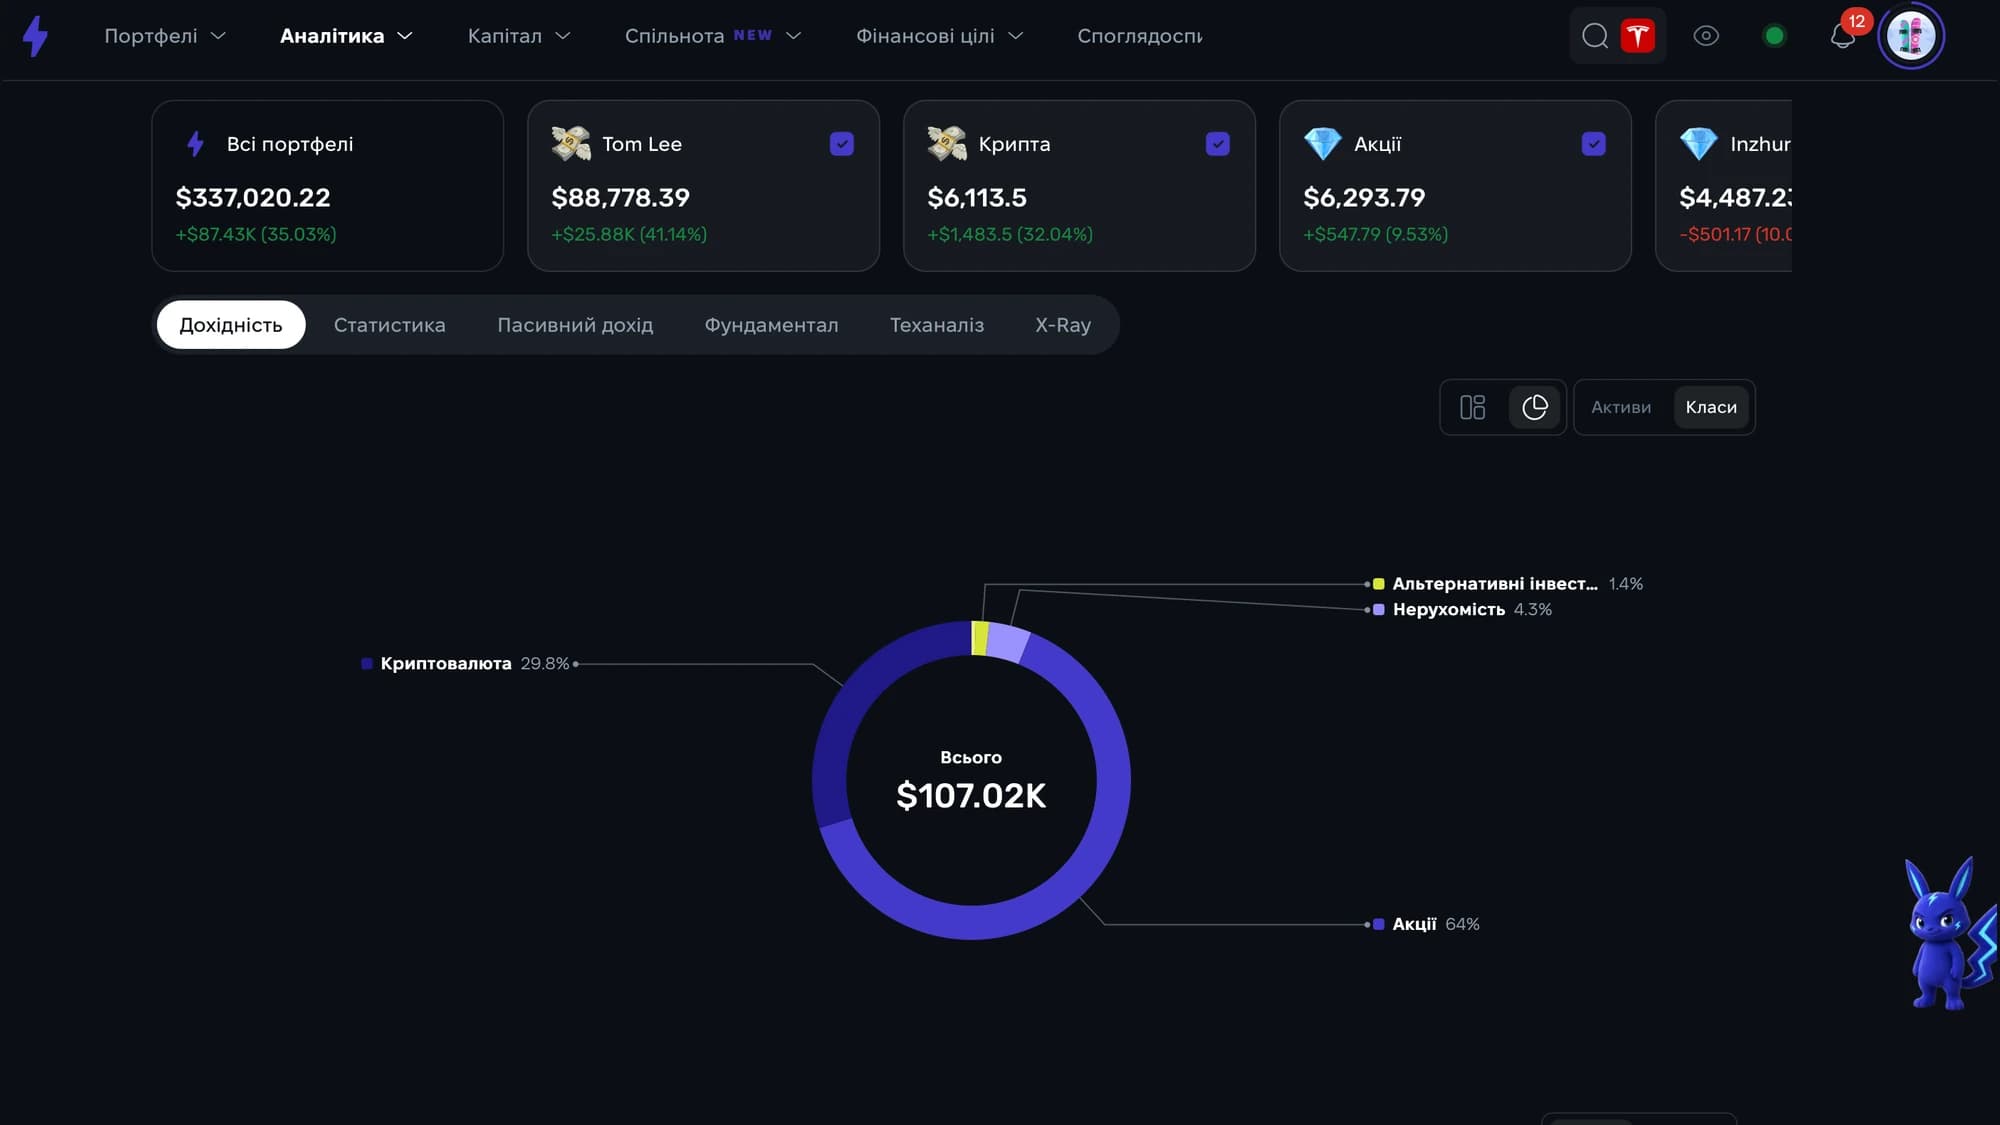
Приклад: двоє інвесторів мають однакові портфелі на 2 млн грн. Перший вклав власні гроші. Другий половину суми взяв у кредит, тобто це позиковий капітал. Портфелі ідентичні, а структура капіталу різна: у другого власних грошей у портфелі лише 1 млн грн, і падіння ринку б'є по ньому вдвічі сильніше.
Чому велика кількість активів може спотворювати картину капіталу
Людина бачить нерухомість, брокерський портфель, автомобіль, бізнес, депозит, ОВДП і складає їхню повну вартість. Але частина цих активів може:
- бути придбана в кредит;
- мати пов'язані зобов'язання;
- бути неліквідною;
- мати завищену або застарілу оцінку;
- дублюватися в різних сервісах;
- належати кільком власникам.
Тому «у мене активів на 10 млн» не означає «мій капітал становить 10 млн».
Валова вартість активів vs реальний власний капітал
Квартира коштує 5 млн грн, залишок іпотеки 3 млн грн. Валова вартість активу становить 5 млн грн. Чистий капітал у цьому активі:
5 млн грн − 3 млн грн = 2 млн грн
Саме друге число показує, яка частина вартості квартири належить вам без боргового фінансування.
З чого складається структура капіталу приватного інвестора
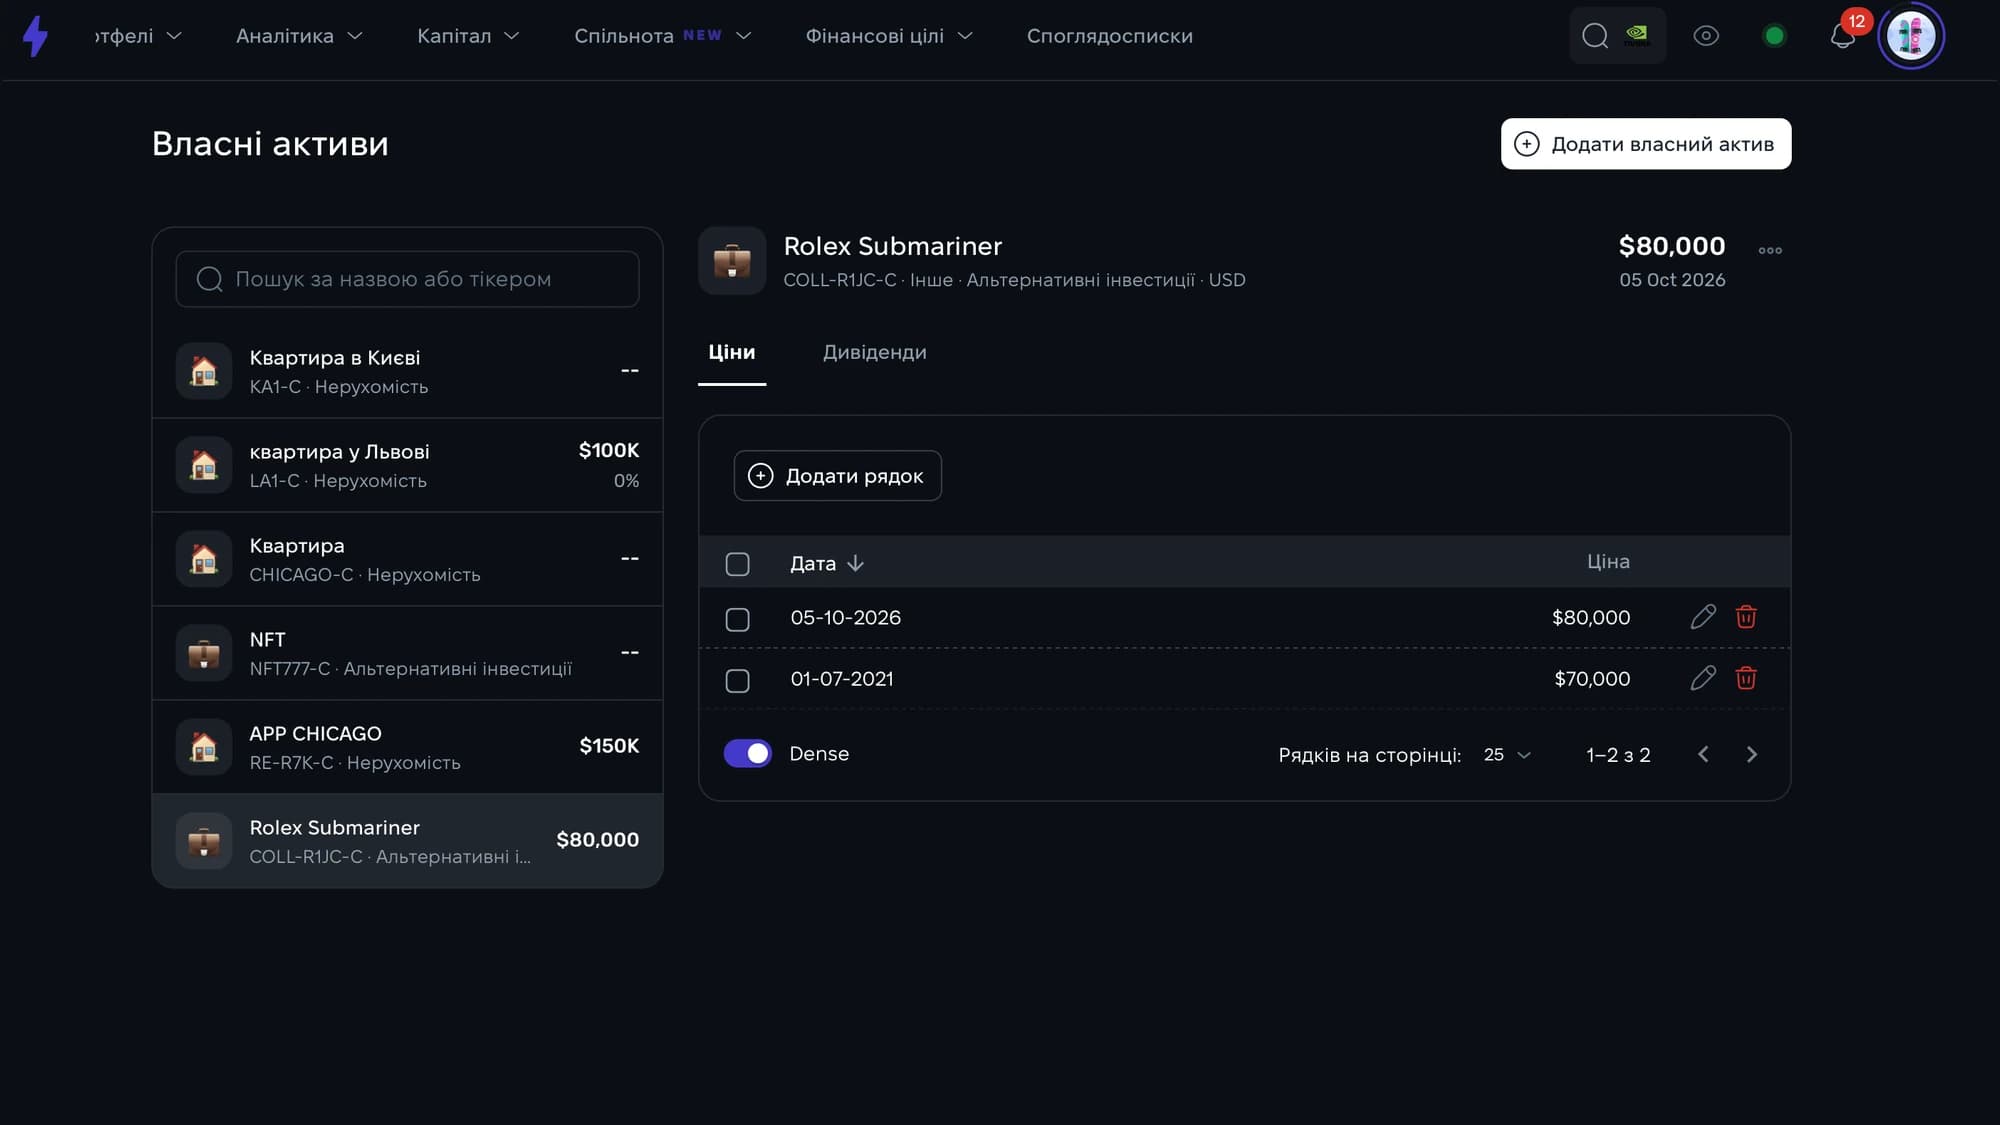
Персональний капітал не обмежується портфелем акцій, ETF чи облігацій. Для повної картини потрібно зібрати всі активи капіталу, які мають економічну цінність, і всі фінансові зобов'язання. Склад і структура капіталу зазвичай виглядають так:
| Категорія | Що входить | Що фіксувати | На що звернути увагу |
|---|---|---|---|
| Грошові активи | готівка, банківські рахунки | сума, валюта, банк | валютна та банківська концентрація |
| Цінні папери | акції, ETF, ОВДП, облігації | поточна вартість, валюта, брокер | ринковий ризик і концентрація |
| Нерухомість | квартири, будинки, земля | поточна оцінка, валюта, борг | іпотека та низька ліквідність |
| Бізнес | частки у компаніях | частка, орієнтовна вартість | складність точної оцінки |
| Альтернативні активи | криптовалюта, золото тощо | вартість, місце зберігання | волатильність і ліквідність |
| Зобов'язання | кредити, іпотека, позики | залишок боргу, ставка, строк | вплив на чистий капітал |
Як умовні зобов'язання впливають на реальну структуру капіталу
Деякі зобов'язання не є боргом сьогодні, але можуть стати ним завтра:
- Порука за чужим кредитом. Якщо позичальник не платитиме, борг перейде на вас.
- Особиста гарантія за кредитом бізнесу. Проблеми компанії можуть перетворитися на ваш особистий борг.
- Підписані фінансові зобов'язання. Наприклад, договір на купівлю житла в новобудові з графіком платежів.
- Потенційні податкові виплати. Податок на прибуток від продажу акцій чи нерухомості, який ще не сплачено.
- Інші договори, за якими може виникнути значний майбутній відтік коштів.
Їх не завжди потрібно віднімати від капіталу як звичайний борг, але варто тримати окремим рядком як потенційний ризик.
Як порахувати реальну структуру капіталу: покроковий алгоритм
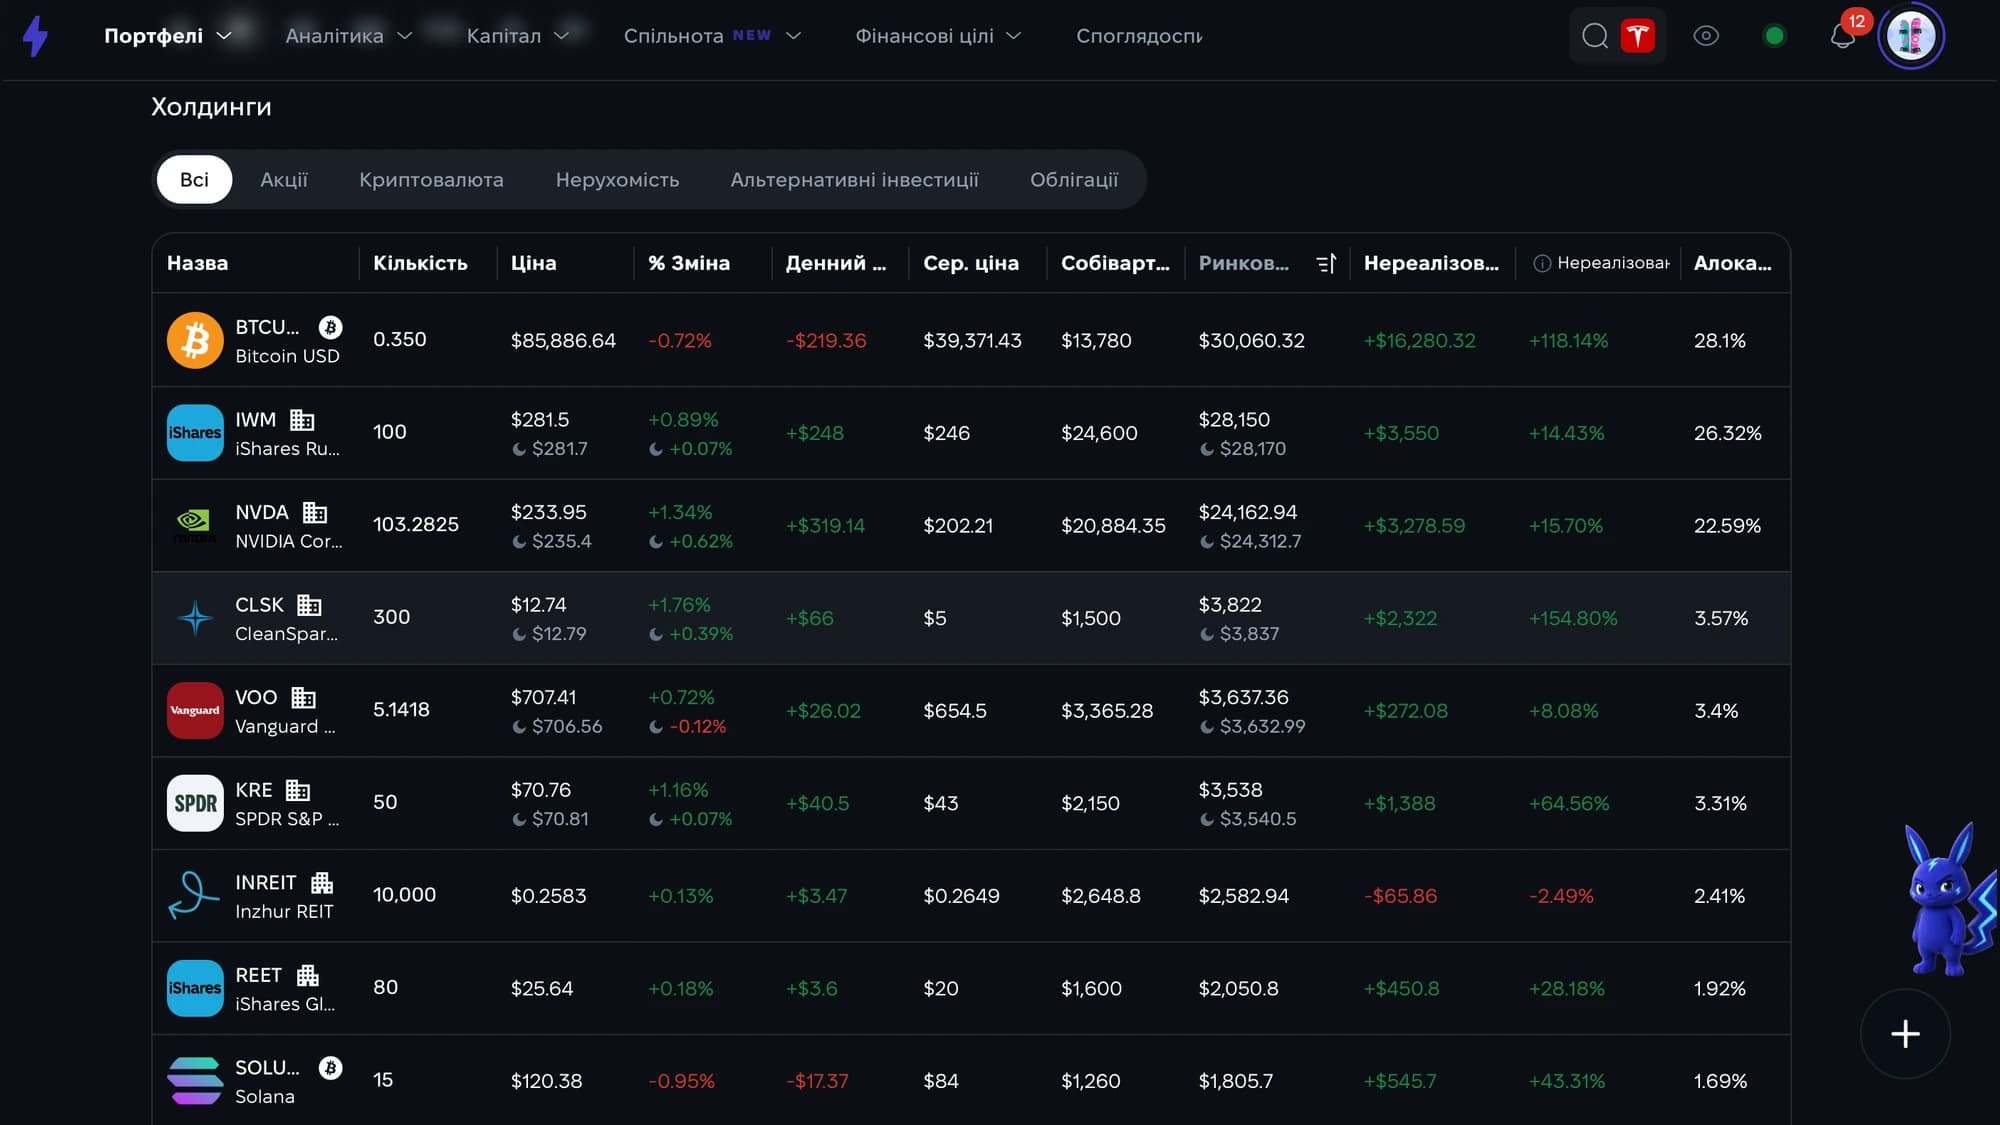
Крок 1. Зберіть усі активи в одному місці
Випишіть дані з банків, брокерів, криптогаманців, документи на нерухомість і частки в бізнесі. Неважливо, де ведете реєстр, у таблиці чи в застосунку, головне, щоб він був один.
Крок 2. Приведіть активи до актуальної вартості
Не змішуйте ціну покупки, номінальну вартість і поточну ринкову вартість. Для аналізу потрібна актуальна економічна оцінка. Для неліквідних активів, як-от нерухомість чи бізнес, записуйте метод і дату оцінки.
Крок 3. Приведіть усе до єдиної базової валюти
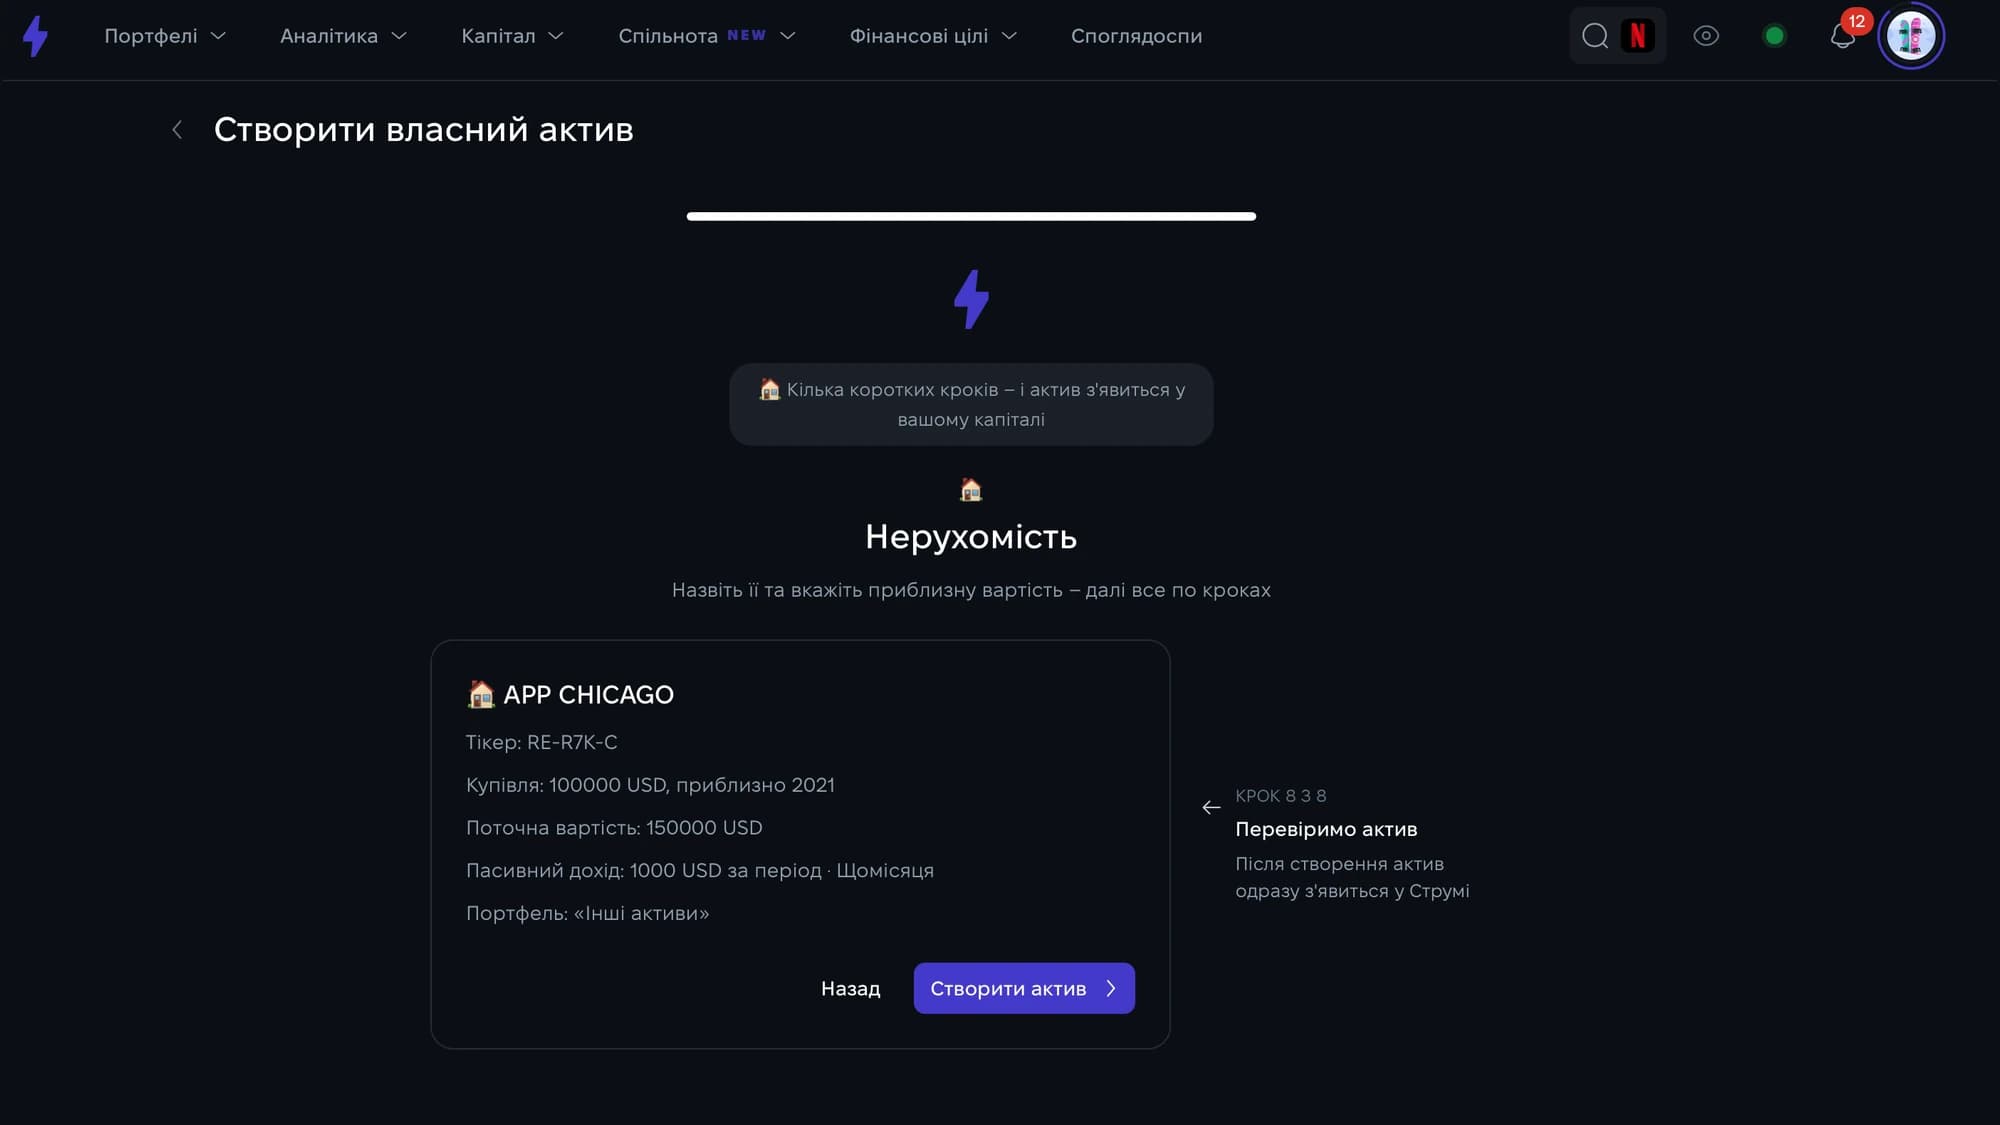
Портфель у гривнях, доларах і євро без перерахунку не порівняти. Оберіть базову валюту, але збережіть і первинну валюту кожного активу: вона знадобиться для аналізу валютної експозиції.
Крок 4. Додайте всі зобов'язання
Не обмежуйтеся загальною сумою боргу. Прив'яжіть кожен кредит до активу, який він фінансує, і запишіть строк погашення та ставку.
Крок 5. Розрахуйте чистий капітал
Чистий капітал = загальна вартість активів − загальна сума зобов'язань
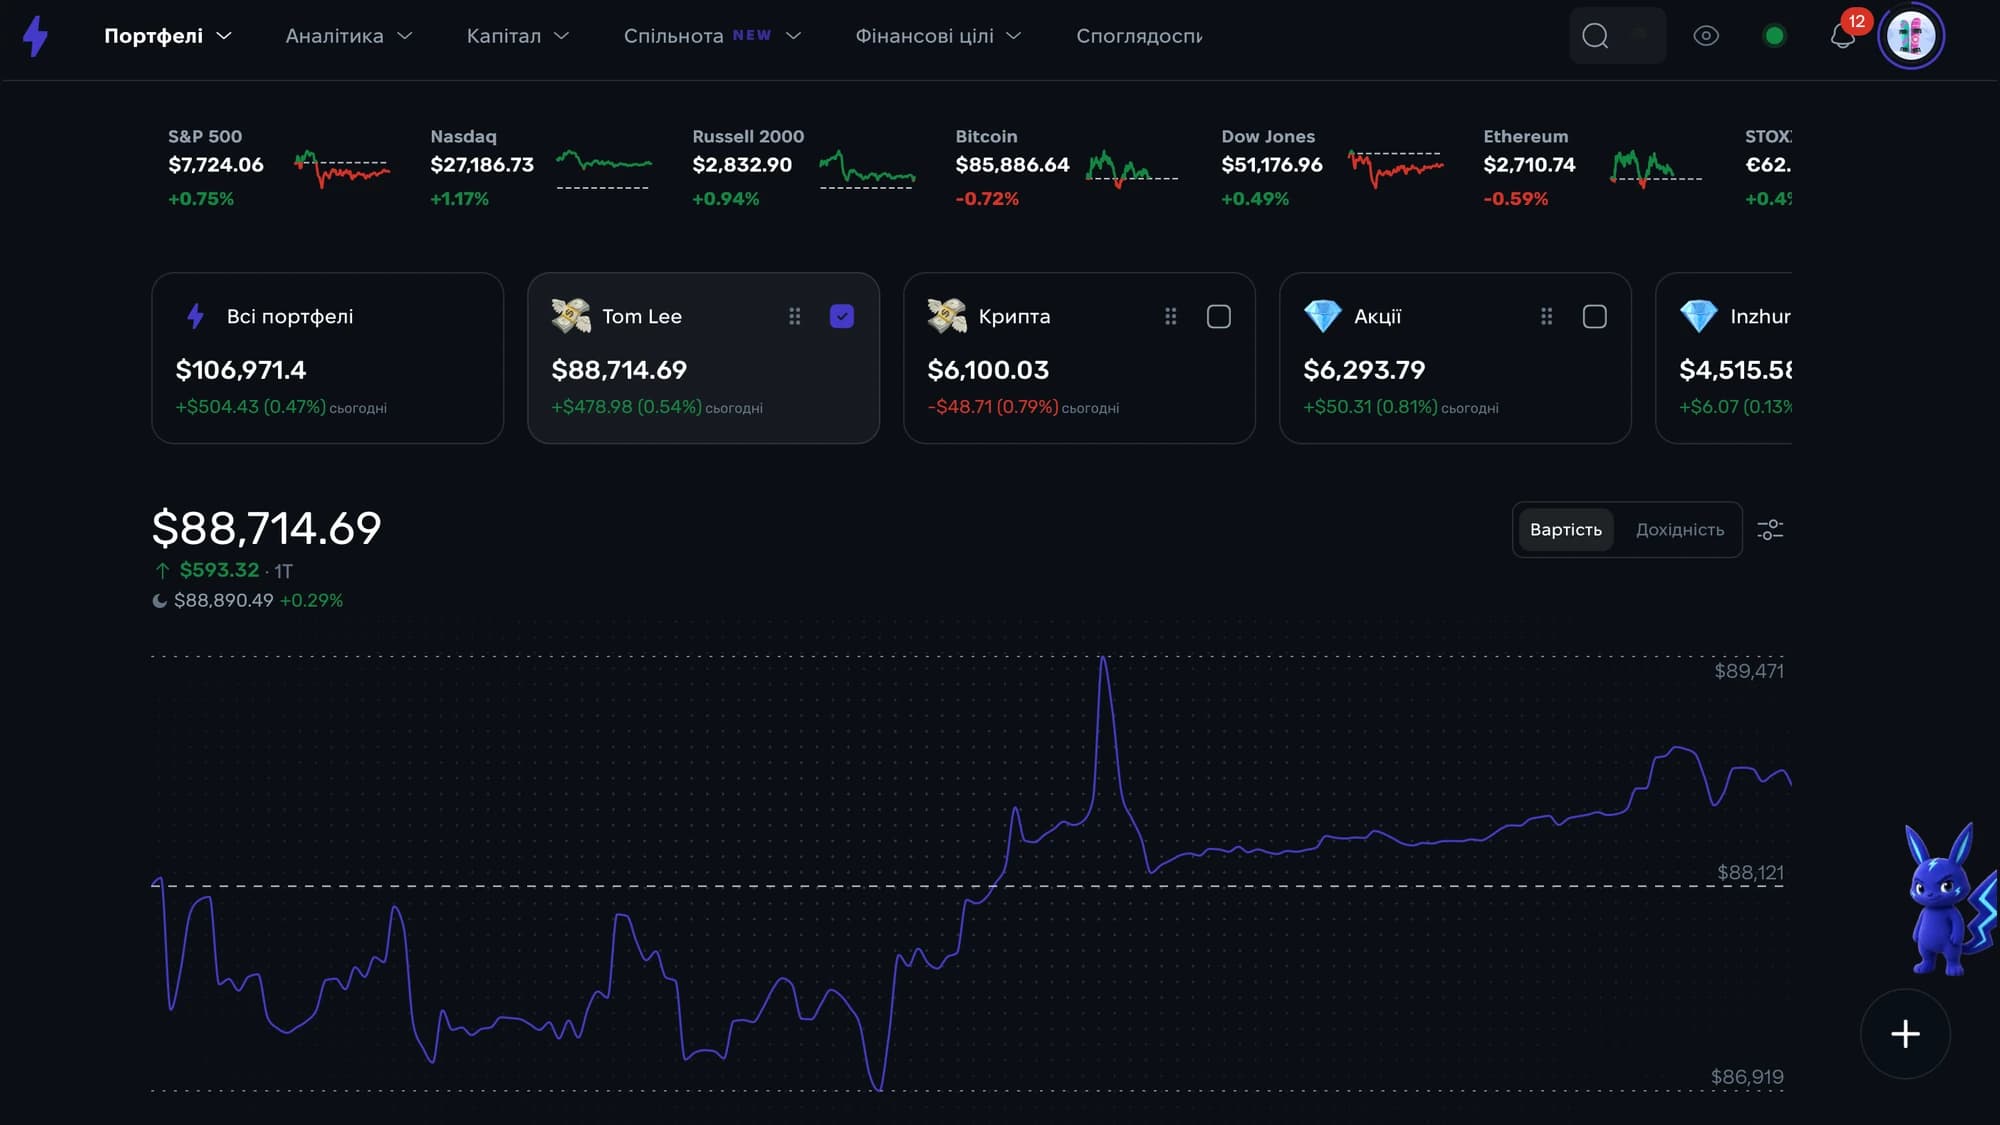
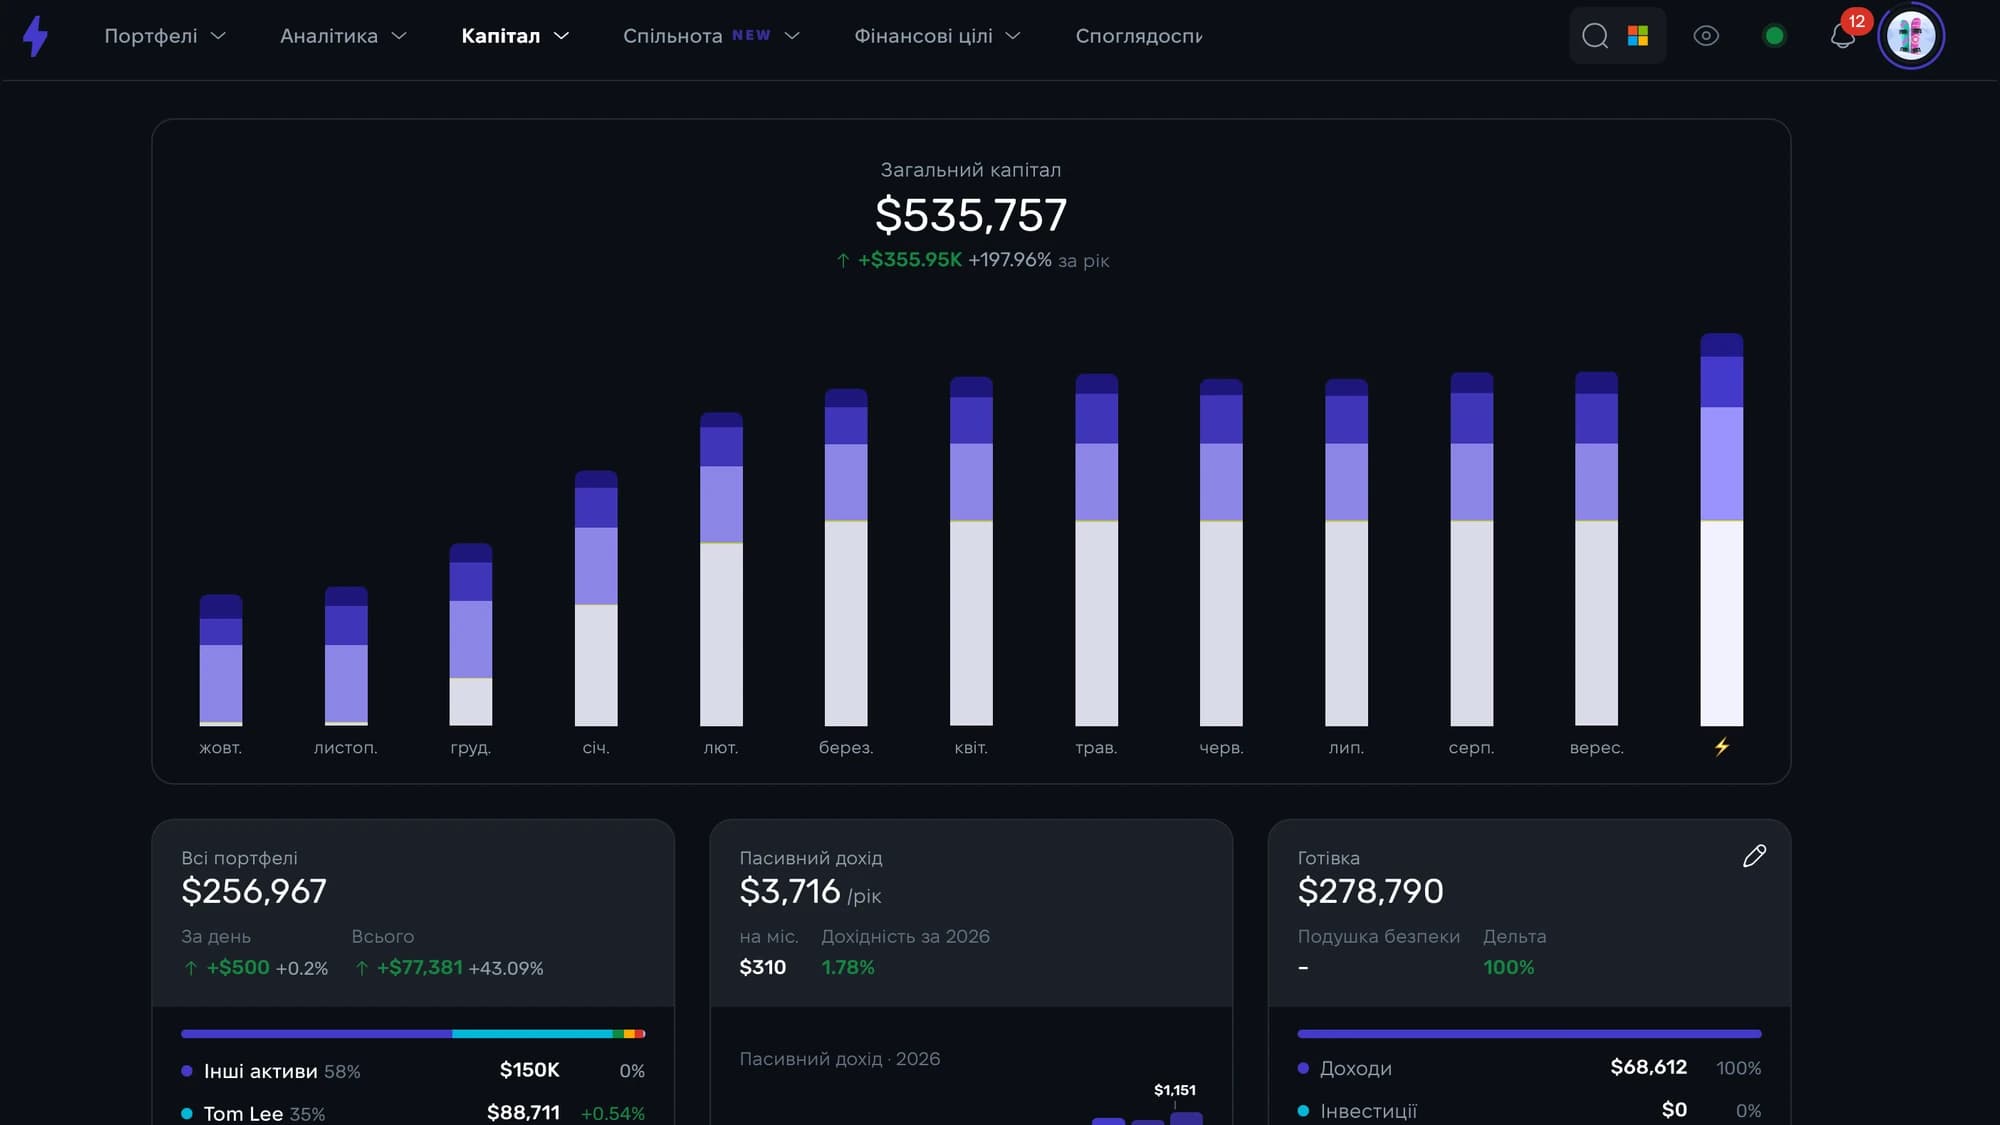
Наприклад, квартира 5 млн грн, брокерський портфель 1,8 млн грн, депозит і ОВДП 0,9 млн грн, автомобіль 0,7 млн грн. Разом активів 8,4 млн грн. Іпотека 3 млн грн і автокредит 0,3 млн грн. Чистий капітал: 8,4 − 3,3 = 5,1 млн грн. Окремо порахуйте чисту позицію для кожного активу з борговим фінансуванням. Автоматично це робить розділ бюджету та капіталу у Strum: він зводить рахунки, портфелі й борги в одну картину чистої вартості.
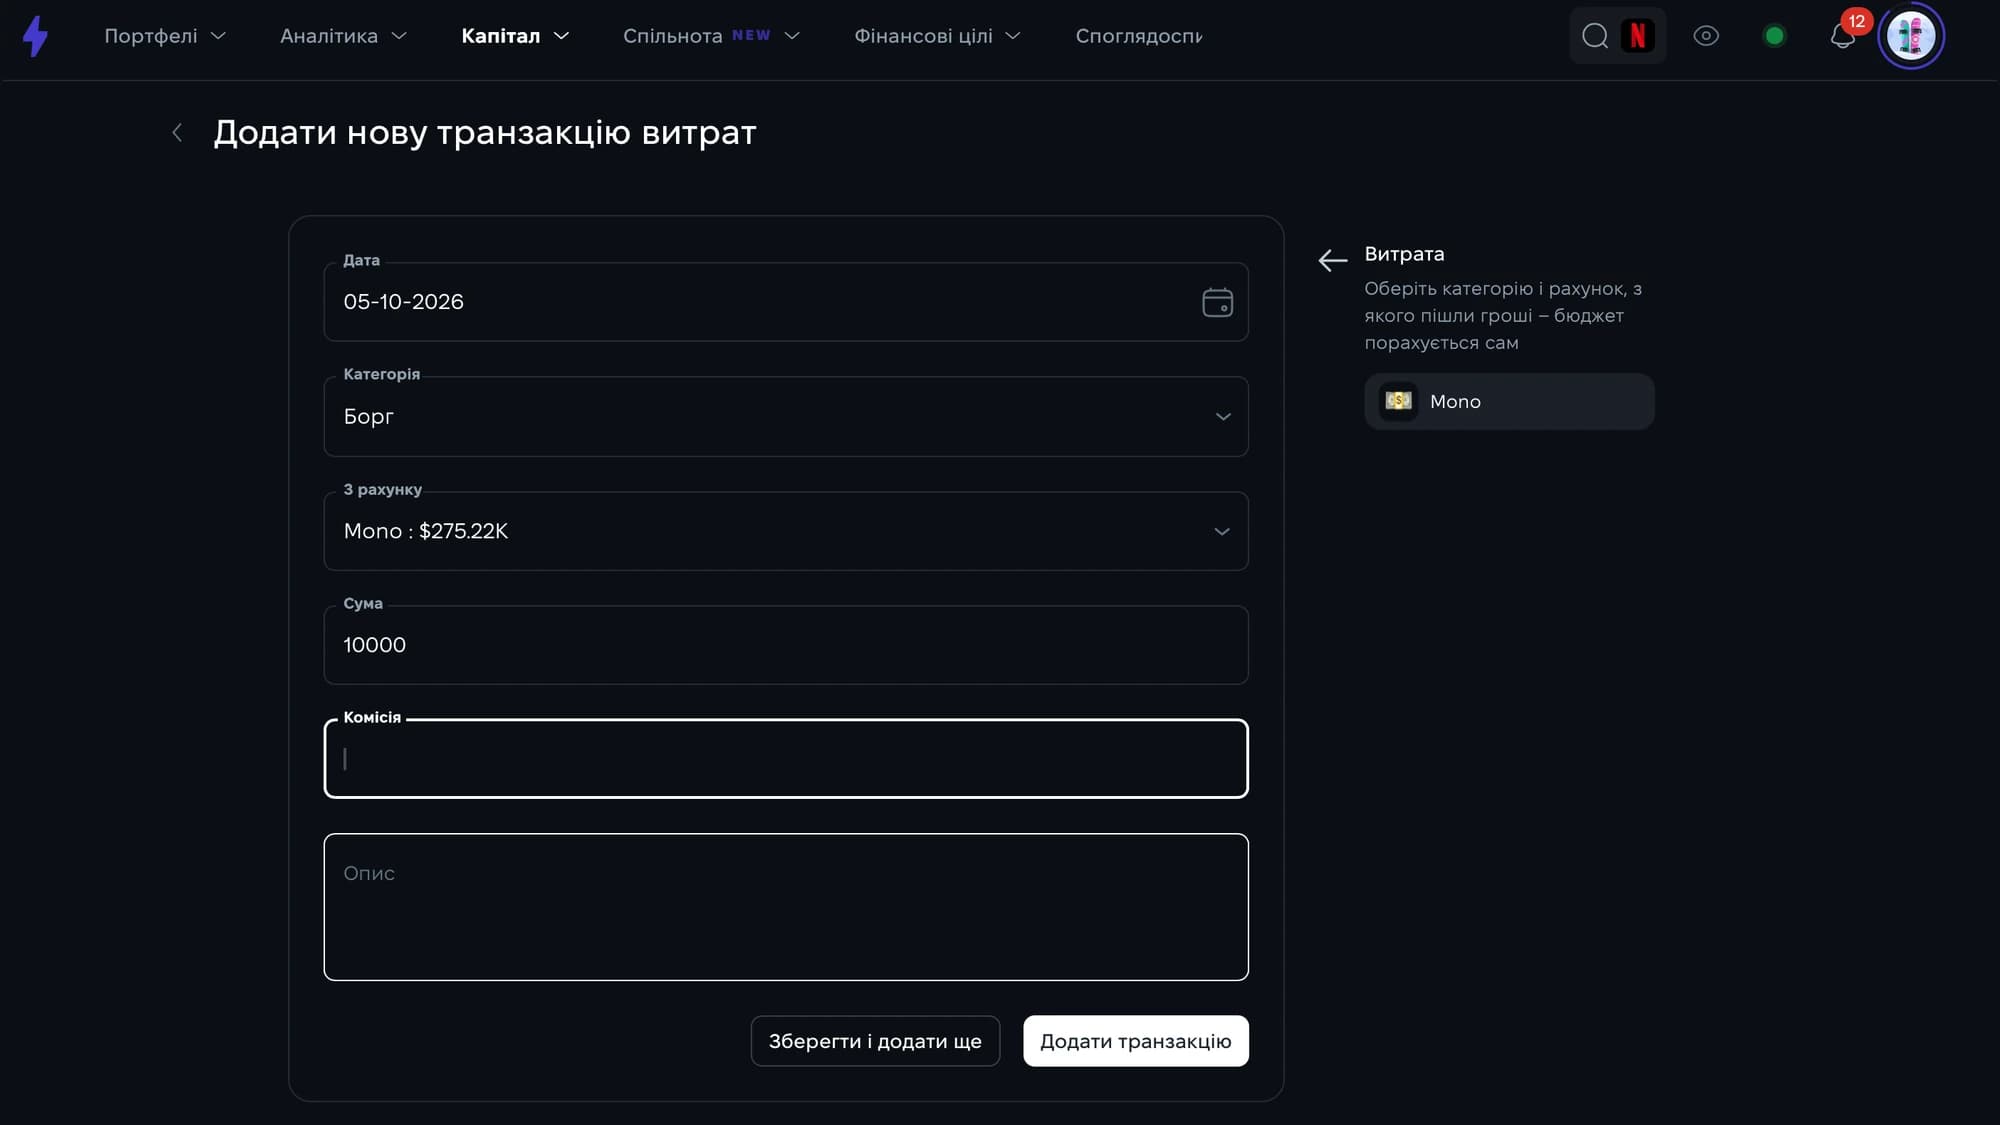
Крок 6. Побудуйте структуру капіталу за ключовими зрізами
Після розрахунку загальної суми аналіз тільки починається. Розбийте капітал за такими зрізами:
- класи активів;
- валюти;
- країни;
- ліквідність;
- ризик;
- контрагенти (банки, брокери, біржі);
- інвестиційні цілі;
- часовий горизонт;
- власне та боргове фінансування.
Крок 7. Порівняйте поточну структуру з цільовою
Визначте:
- де концентрація перевищує бажаний рівень;
- які активи не відповідають цілям;
- де високий борговий важіль;
- де бракує ліквідності;
- чи змінилася структура через рух цін.
Універсальних «правильних» відсотків тут немає: орієнтиром є ваш власний план.
Як структурувати хаос, якщо активів десятки
Використовуйте єдину систему категорій
Одна й та сама квартира не може в одній таблиці бути «нерухомістю», а в іншій «інвестиціями». Визначте категорії один раз і дотримуйтеся їх скрізь.
Уникайте подвійного обліку
Типові випадки: банківський рахунок і депозит на ньому записані як два різні активи; бізнес оцінено цілком, а паралельно окремо враховано його обладнання чи рахунки. У результаті капітал здається більшим, ніж є.
Відокремлюйте особистий капітал від бізнес-активів
Активи компанії не є особистими активами її власника. Для персонального балансу логічніше оцінити економічну вартість вашої частки, а не переносити все майно капіталу підприємства.
Фіксуйте дату оцінки
Акції за сьогоднішніми котируваннями поруч із нерухомістю за ціною трирічної давності дають хибне співвідношення. Біля кожної оцінки ставте дату.
Структура та динаміка власного капіталу: чому важливо дивитися на зміни
Один знімок показує, де ви зараз. Динаміка показує, куди рухаєтеся. Якщо раз на місяць чи квартал фіксувати чистий капітал і його структуру, стає видно, що саме його змінює: нові внески, ріст цін, погашення боргу чи нові кредити.
Наприклад, чистий капітал за рік зріс на 15%, але майже весь приріст дала переоцінка квартири, а частка ліквідних активів зменшилася. Так видно, що капітал зростає, а фінансова гнучкість, навпаки, слабшає. Трекер інвестицій у Strum зберігає історію вартості та алокації, тож такі зміни видно на графіку.
Чи існує оптимальна структура капіталу для приватного інвестора
Універсального співвідношення немає. Для компаній існують підходи до визначення оптимальної структури через вартість та структуру капіталу, але для приватного інвестора важливіше, щоб структура відповідала кільком факторам:
- Фінансові цілі. Накопичення на пенсію і купівля житла через три роки потребують різних активів.
- Горизонт. Чим довший строк, тим більше можна тримати в активах із вищою волатильністю.
- Потреба в ліквідності. Частина капіталу має бути доступна швидко, без продажу за невигідною ціною.
- Толерантність і здатність нести ризик. Готовність до коливань і фінансова змога їх пережити – різні речі.
- Боргове навантаження. Чим вища частка позикового капіталу, тим сильніше будь-яке падіння вартості активів б'є по чистому капіталу.
- Майбутні грошові потоки. Якщо скоро потрібні виплати, частина капіталу має генерувати дохід або бути в стабільних інструментах.
Чекліст: чи бачите ви реальну структуру свого капіталу
- Чи зібрані всі активи в одному місці?
- Чи використовується актуальна вартість кожного активу?
- Чи враховані всі кредити та інші зобов'язання?
- Чи видно, які активи придбані за боргові кошти?
- Чи немає подвійного обліку?
- Чи приведені активи до єдиної базової валюти?
- Чи видно структуру за валютами та географією?
- Чи видно частку ліквідних і неліквідних активів?
- Чи враховані потенційні великі зобов'язання?
- Чи відстежується зміна структури в часі?
Матеріал має ознайомчий характер і не є інвестиційною порадою. Рішення щодо інвестицій ви ухвалюєте самостійно.