Падіння вартості або просадка портфеля ETF ще не означає, що він відхилився від інвестиційного плану. Перевіряти треба інше: чи відповідають поточна структура активів, рівень ризику та фінансові цілі тим параметрам, які ви визначили на початку.
ETF – це біржовий фонд, який повторює індекс, наприклад S&P 500 або Nasdaq-100, і торгується як звичайна акція. ETF у портфелі рухаються з різною швидкістю, тому їхні частки з часом зсуваються, а разом із ними змінюється і загальний ризик. Нижче розберемо, як регулярно порівнювати фактичну структуру з цільовою і як зрозуміти, коли відхилення потребує уваги або ребалансування.
Що означає відхилення ETF портфеля від плану
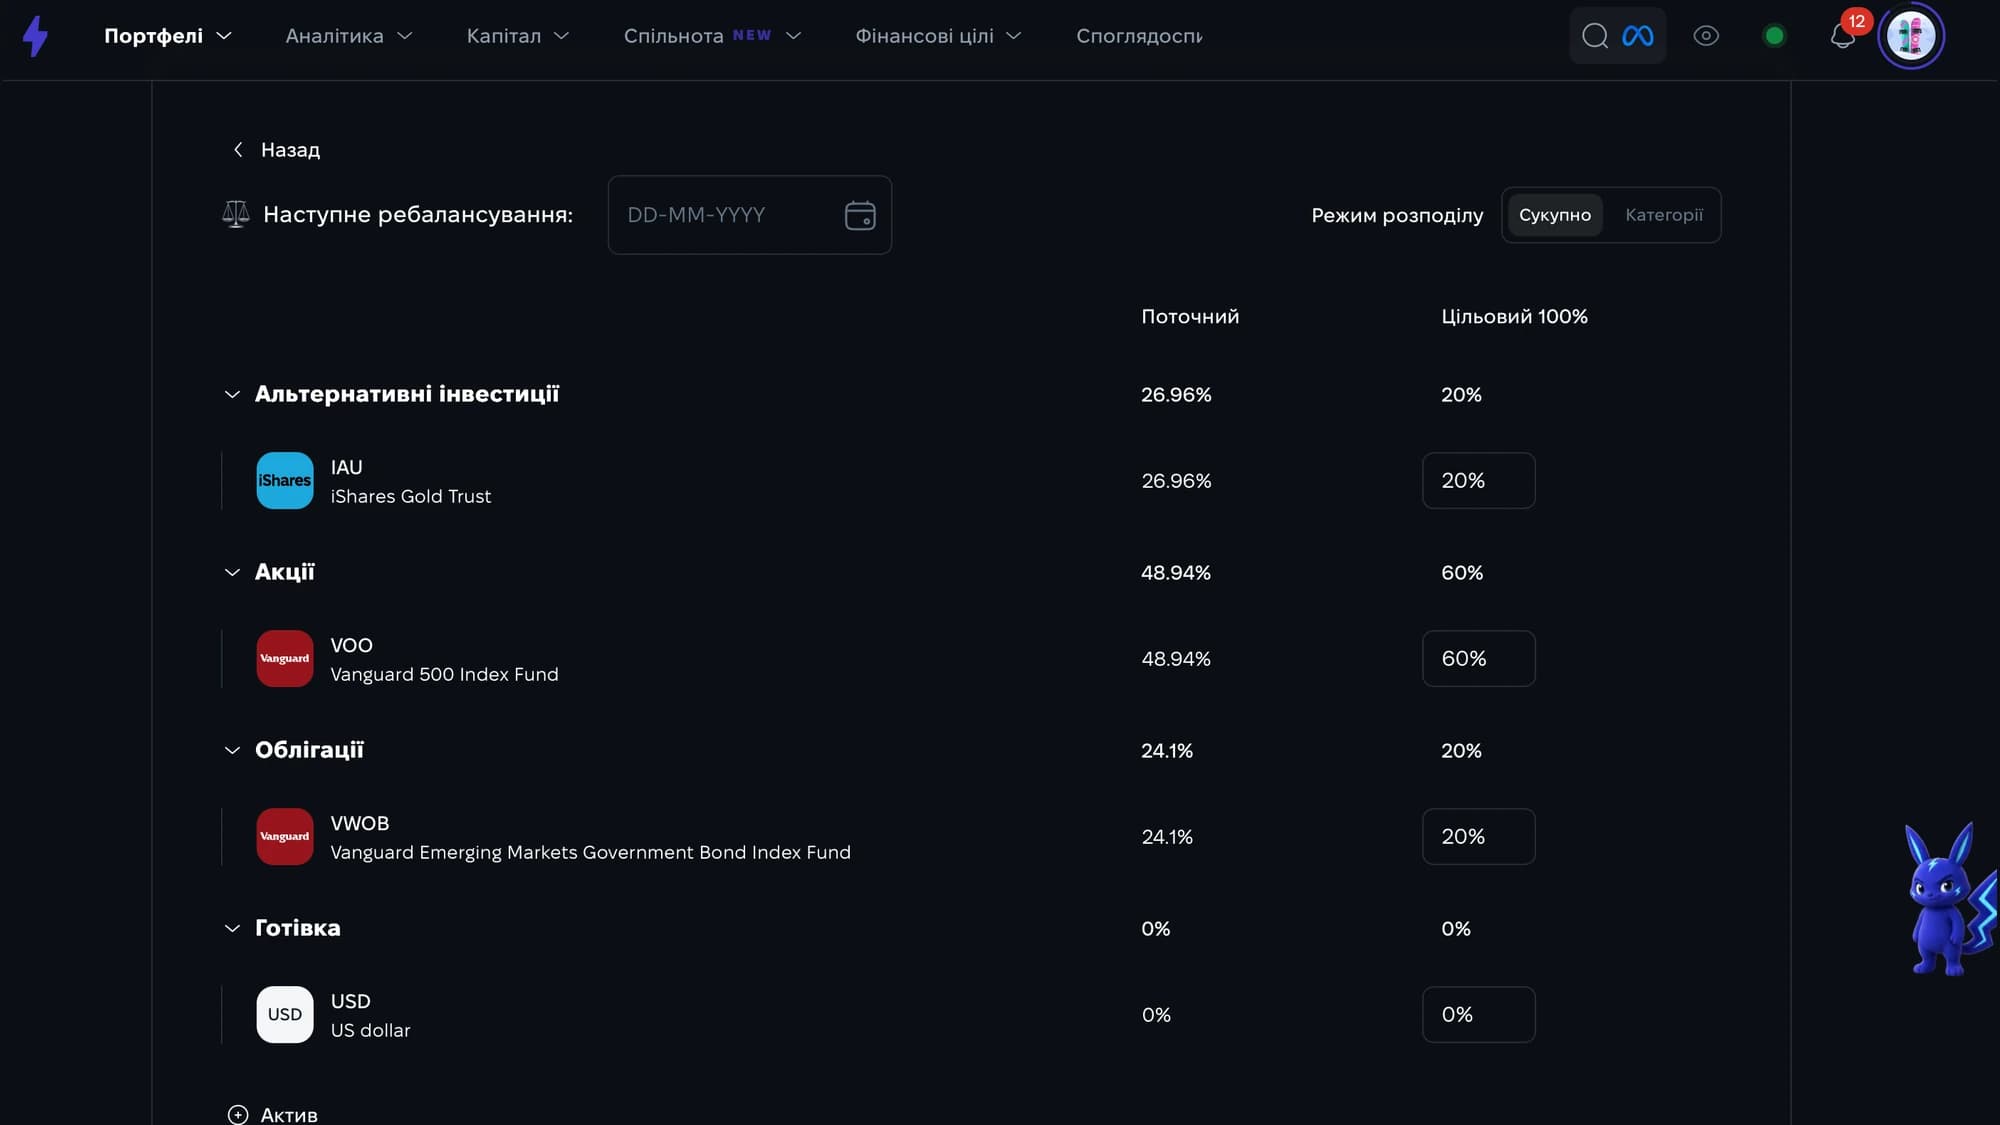
Відхилення портфеля – це різниця між плановою структурою, яку ви заклали в стратегію, і фактичною, яка склалася зараз. Планова структура показує, яку частку капіталу ви хотіли тримати в кожному ETF чи класі активів. Фактична показує, яку частку вони займають за поточними цінами.
Приклад: ви зібрали ETF портфель за планом 60% акції, 30% облігації, 10% золото. За рік фонд на S&P 500 зріс, облігації трохи подешевшали, і тепер акції займають 67%. Ви нічого не купували й не продавали, але портфель уже не такий, як у плані.
Зміна ризику портфеля
Коли змінюються пропорції, змінюється і ризик. Якщо зросла частка акцій, портфель став агресивнішим: під час наступного падіння ринку він втратить більше, ніж ви розраховували. Якщо ж акції сильно подешевшали, а облігації ні, портфель стає консервативнішим, і його довгострокова дохідність може виявитися нижчою за план.
Основні причини відхилення ETF портфеля від плану
| Причина | Пояснення |
|---|---|
| Рух ринку | ціни ETF постійно змінюються, тому частки позицій зсуваються навіть без ваших дій |
| Різна дохідність активів | акції технологічних компаній можуть рости швидше за облігації, і їхня частка збільшується |
| Внесення нових грошей | якщо поповнення йдуть в один ETF, структура зміщується в його бік |
| Виведення коштів | продаж однієї позиції для зняття грошей змінює пропорції решти |
| Дивіденди | виплати накопичуються на рахунку як готівка або реінвестуються в той самий фонд |
| Зміна структури ETF | фонд змінює індекс, склад чи ваги компаній, і ваша реальна експозиція змінюється разом із ним |
| Зміна цілей або горизонту | портфель не змінився, але план, під який його збирали, вже неактуальний |
Як перевірити, чи ETF портфель відповідає плану
1. Знайдіть початковий план і цільову структуру
Запишіть цільові ваги кожного ETF або класу активів, інвестиційний горизонт, фінансову ціль і допустимий рівень ризику. Без цих параметрів немає з чим порівнювати.
2. Визначте поточну структуру портфеля
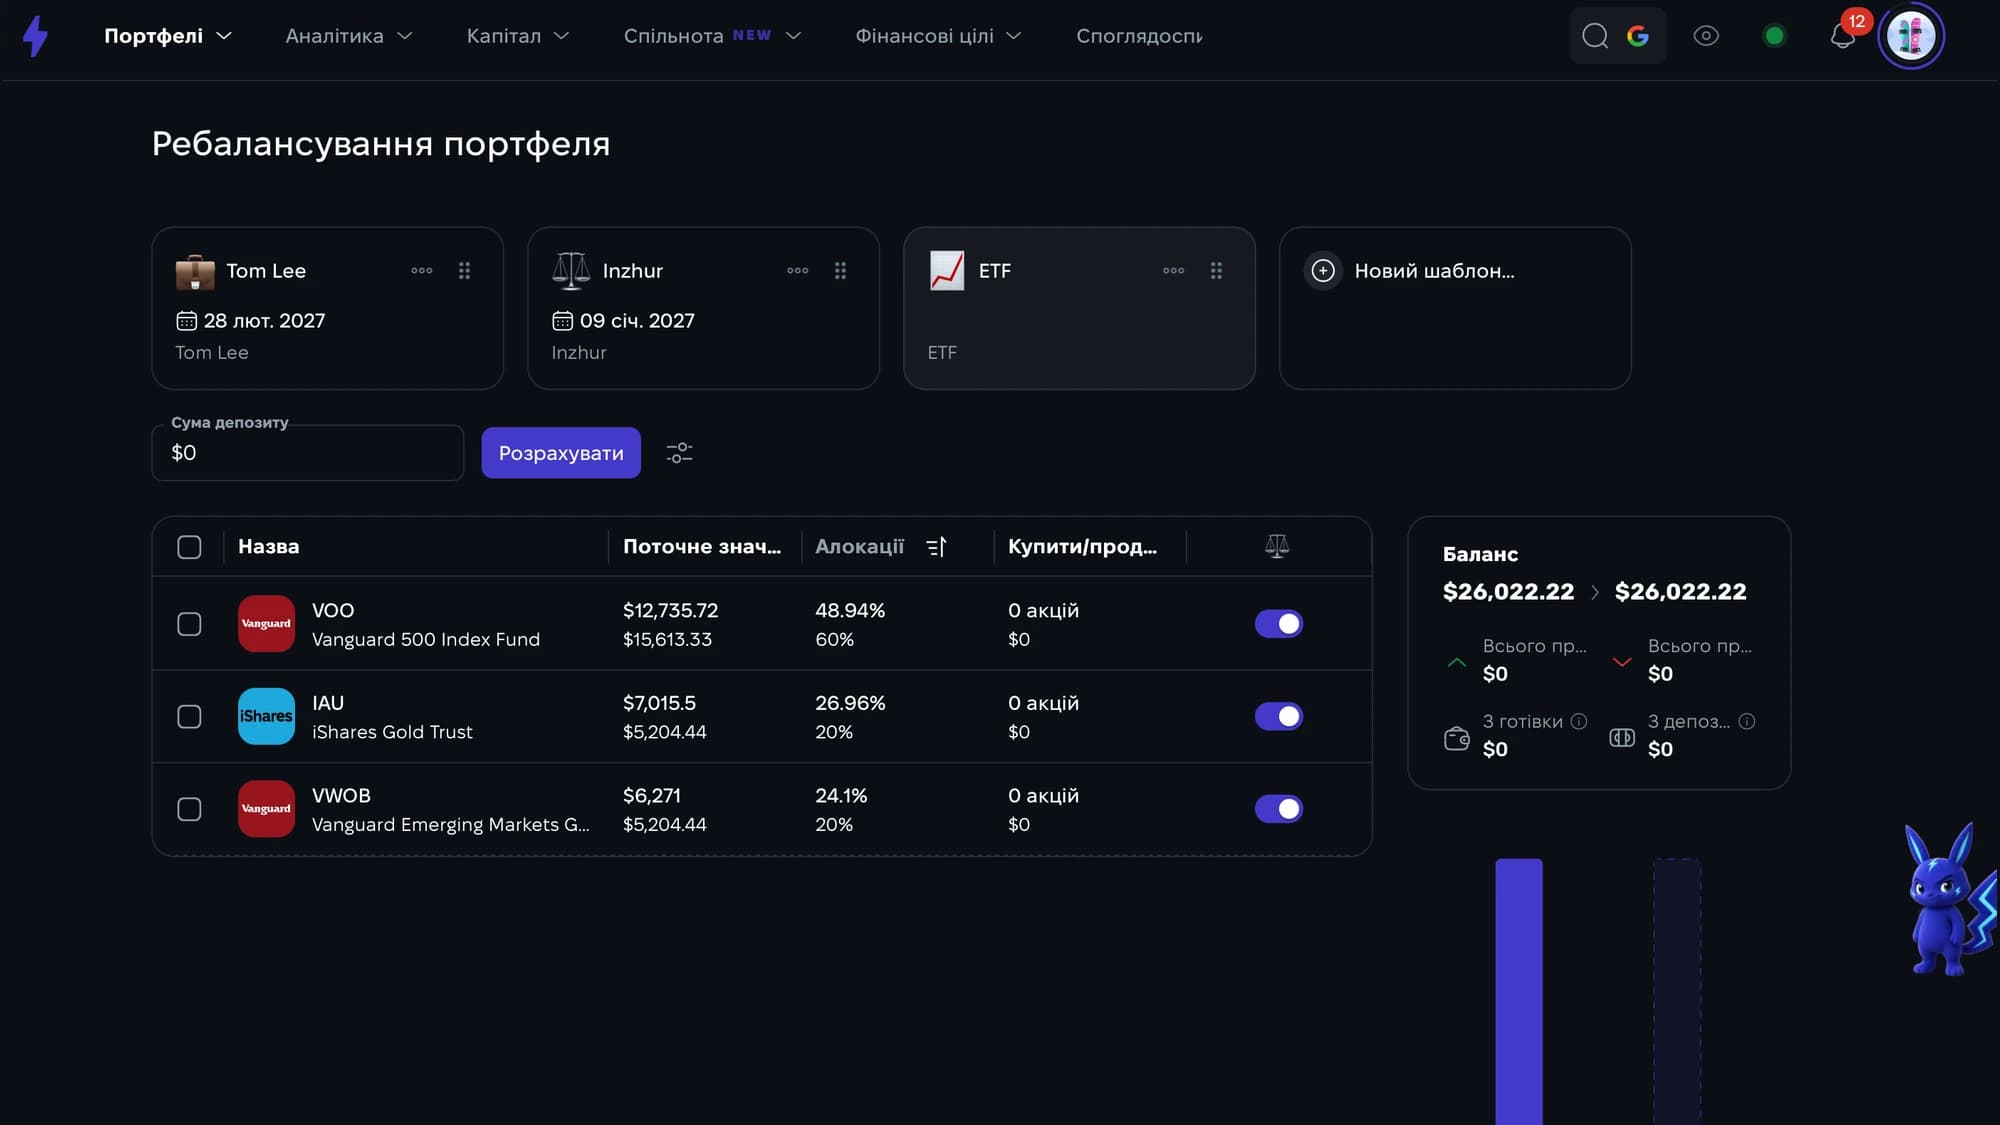
Зафіксуйте ринкову вартість кожної позиції на сьогодні та її частку в загальній вартості портфеля. Якщо ETF лежать у кількох брокерів, зберіть усе в одну таблицю або в трекер інвестицій, який показує алокацію автоматично.
3. Порівняйте фактичні та цільові частки
Поставте поруч фактичну вагу кожного ETF і цільову вагу з плану. Різниця між ними і є відхиленням. Як його порахувати, покажемо в наступному розділі.
4. Перевірте концентрацію та рівень ризику
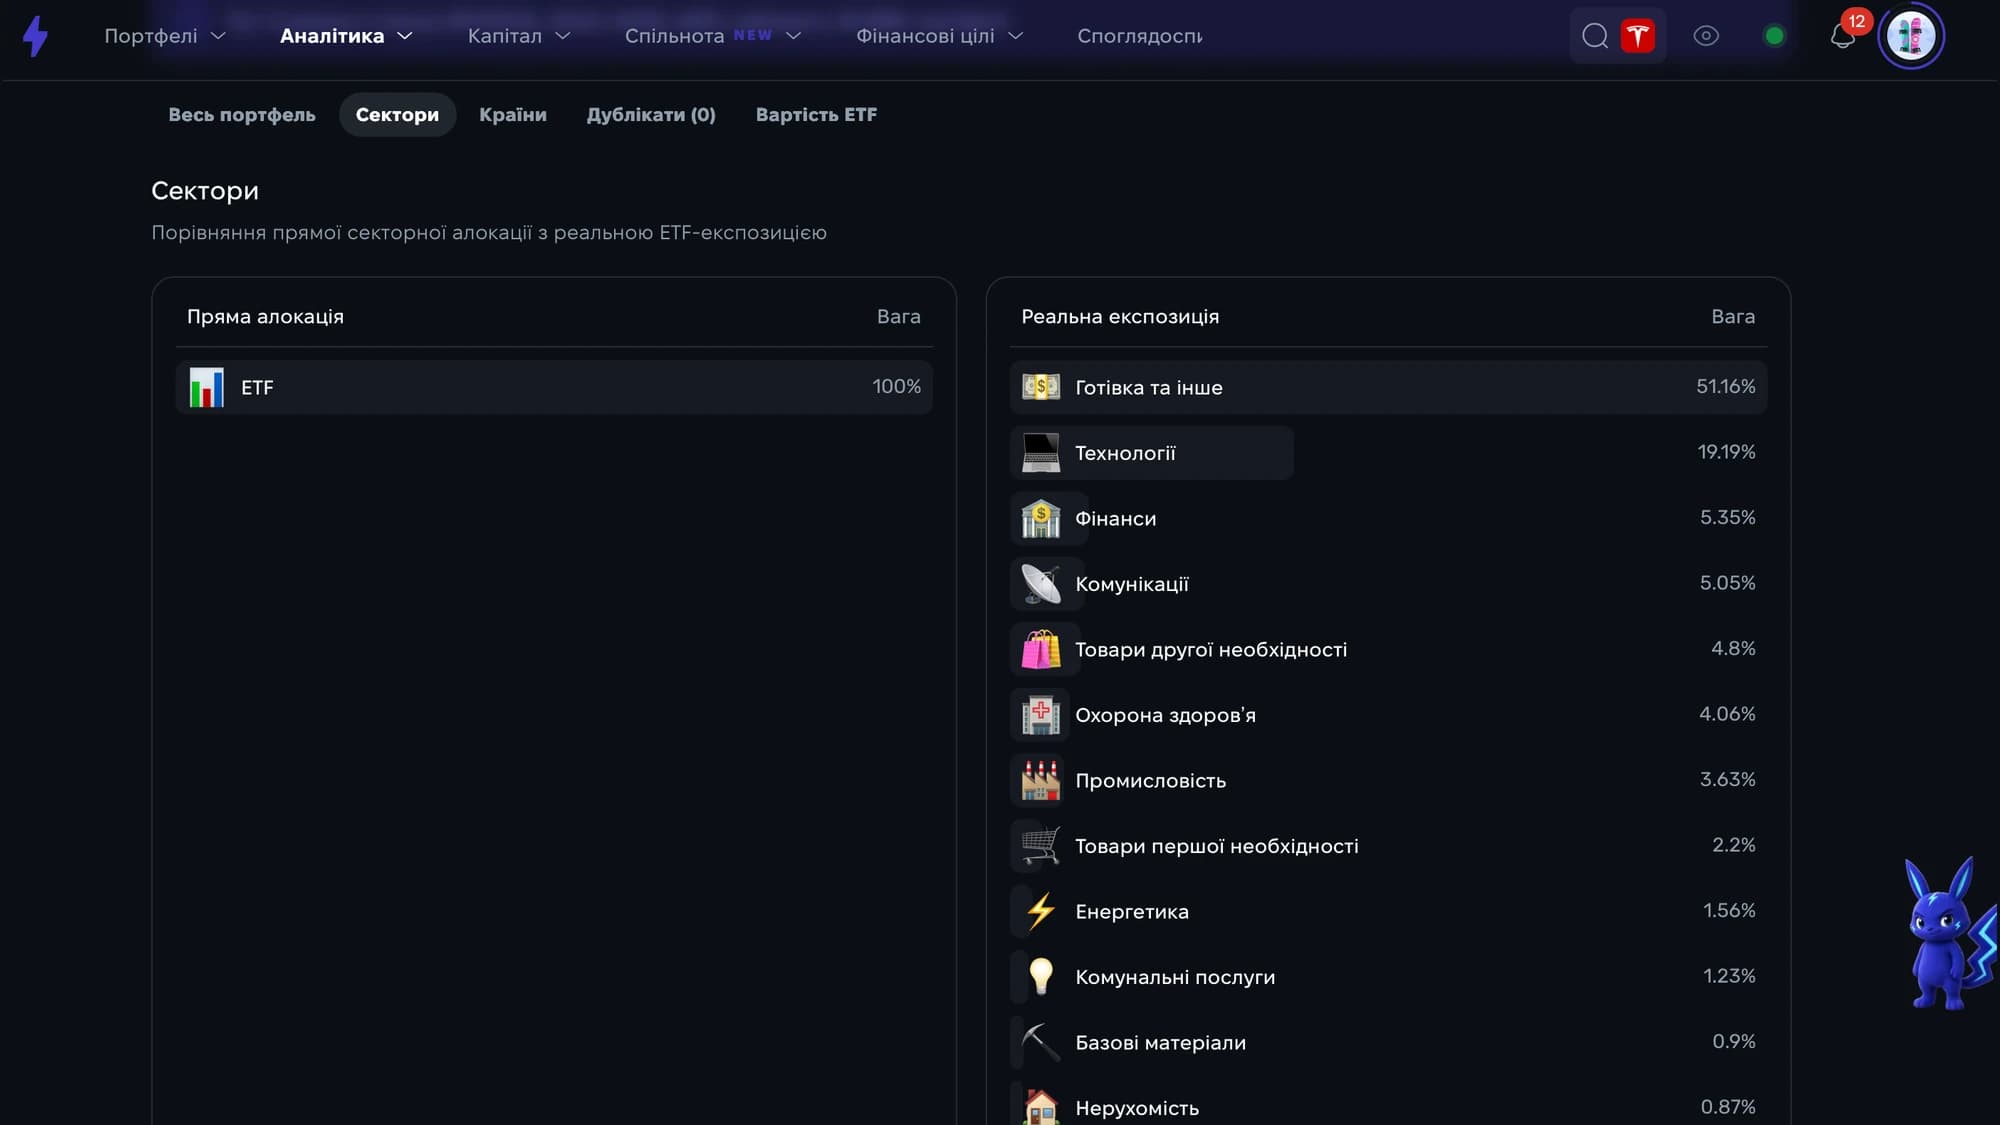
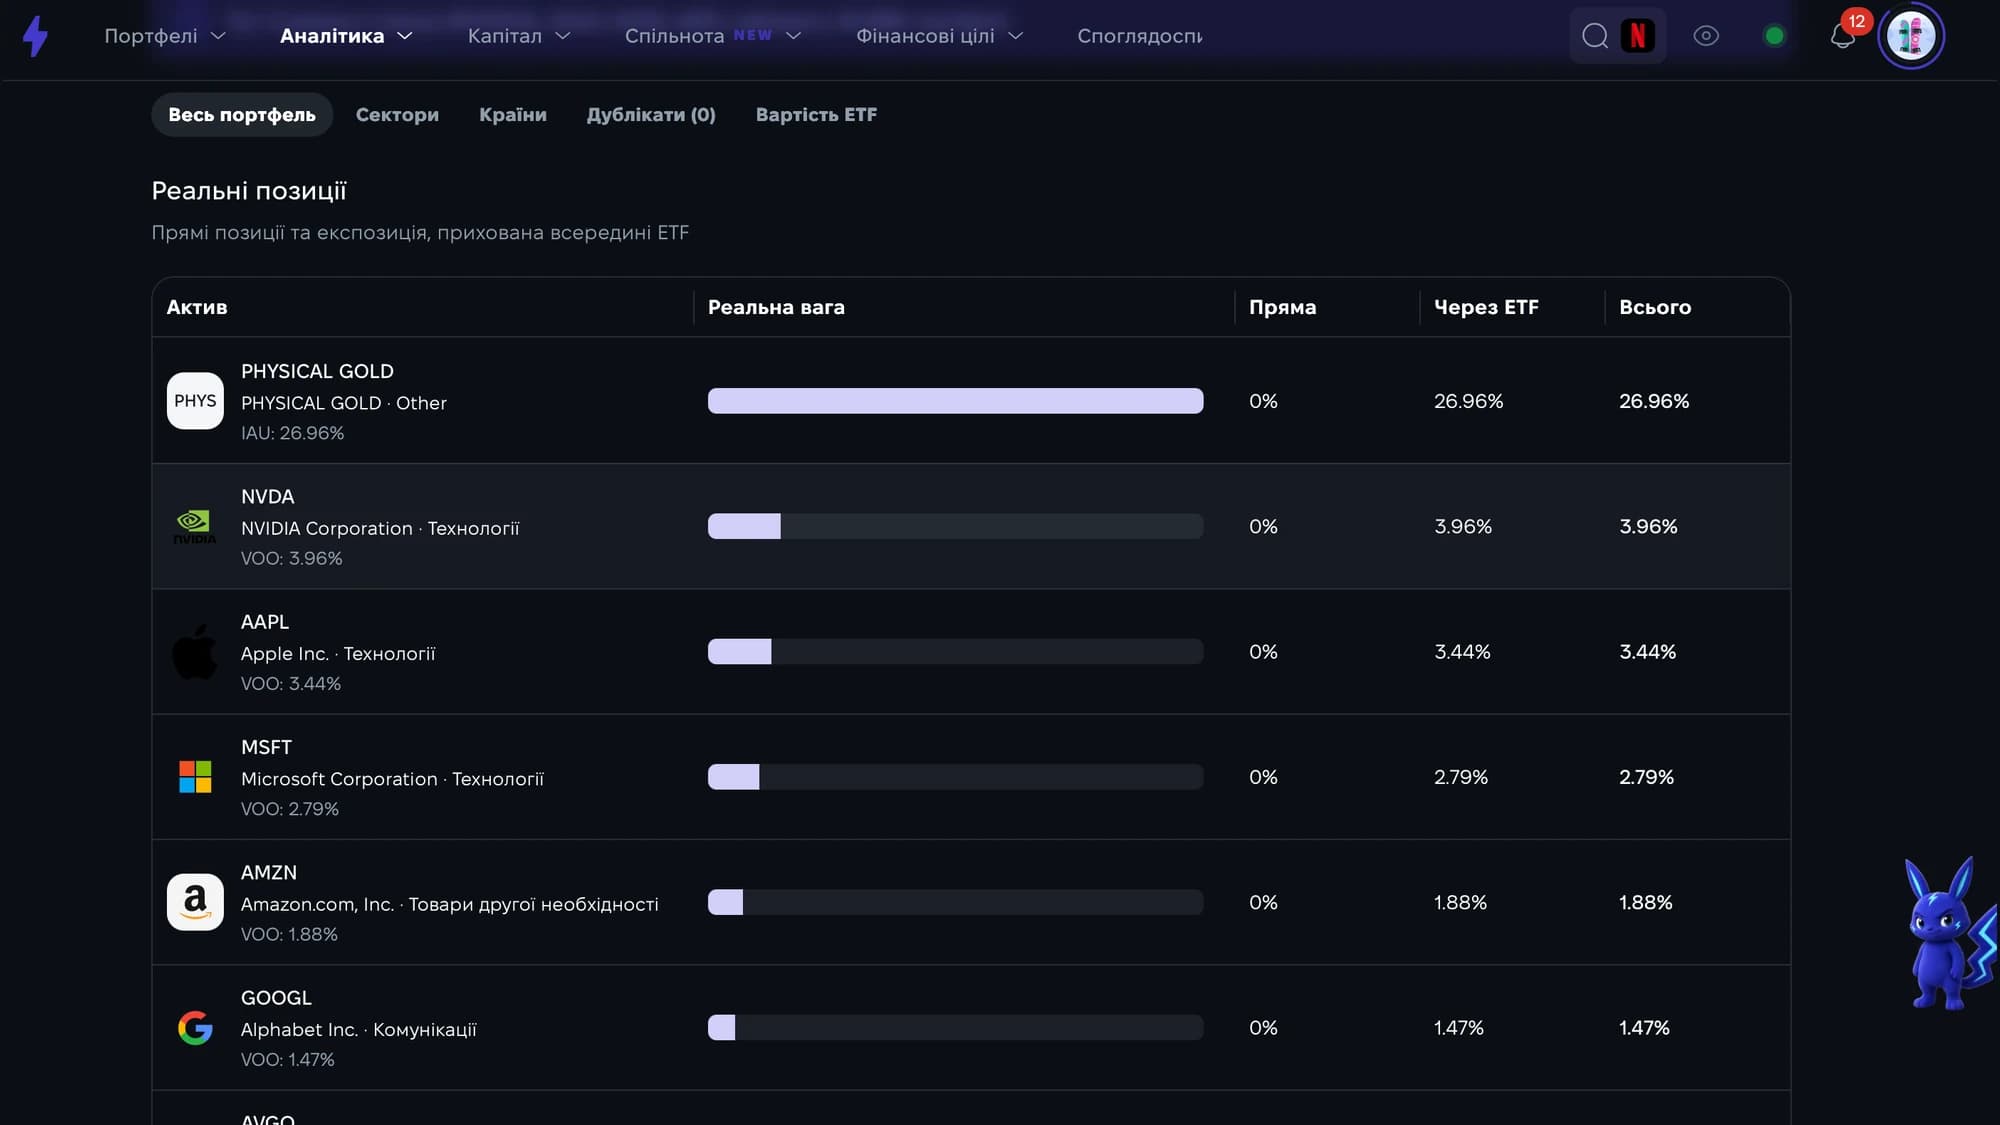
Подивіться, чи не став один актив, сектор, країна або ETF занадто великою частиною портфеля. Наприклад, фонди на S&P 500 і Nasdaq-100 мають великий спільний набір технологічних компаній, тож два різні ETF можуть дублювати один ризик.
5. Оцініть просадку
Просадка (drawdown) – це падіння вартості портфеля від попереднього максимуму. Якщо портфель коштував $12 000, а зараз $10 200, поточна просадка становить 15%. Порівняйте поточну та максимальну просадку з тим рівнем, який ви закладали в план. Зниження вартості ETF у межах очікуваного для такої структури – не сигнал до змін.
6. Перевірте, чи не змінилися ваші цілі
Чи не скоротився горизонт до цілі? Чи не змінився дохід? Чи є фінансовий резерв? Чи не плануються великі витрати, для яких знадобиться ліквідність? Якщо щось із цього змінилося, переглядати доведеться сам план, а не лише портфель.
7. Визначте, чи потрібні дії
Виявлене відхилення ще не означає, що треба одразу продавати чи докуповувати. Можливі варіанти: нічого не робити, якщо відхилення в межах допустимого; спрямувати наступні поповнення в активи з недостатньою часткою; провести ребалансування; переглянути план, якщо змінилися цілі.
Як порахувати відхилення ETF портфеля від цільової структури
Щоб перейти від відчуття «портфель якось змінився» до конкретних цифр, вам знадобляться: цільова вага кожного ETF або класу активів, фактична поточна вага, загальна вартість портфеля і правила, за якими ви планували контролювати алокацію.
Візьмемо приклад: портфель на $10 000 за планом 60/30/10 за рік виріс до $12 000.
| Актив | Цільова вага | Вартість зараз | Фактична вага |
|---|---|---|---|
| ETF на акції (S&P 500) | 60% | $8 040 | 67% |
| ETF на облігації | 30% | $2 880 | 24% |
| ETF на золото | 10% | $1 080 | 9% |
| Разом | 100% | $12 000 | 100% |
Абсолютне відхилення від цільової ваги
Показує, на скільки процентних пунктів фактична частка активу відрізняється від цільової.
Абсолютне відхилення = фактична вага − цільова вага
У прикладі: акції 67% − 60% = +7 п.п., облігації 24% − 30% = −6 п.п., золото 9% − 10% = −1 п.п.
Відносне відхилення
Це додатковий аналітичний показник, а не обов'язковий стандарт для ребалансування. Він відповідає на питання, наскільки велике відхилення порівняно із самою цільовою вагою активу.
Відносне відхилення = абсолютне відхилення ÷ цільова вага × 100%
У прикладі: акції 7 ÷ 60 = +11,7%, облігації −6 ÷ 30 = −20%, золото −1 ÷ 10 = −10%. За абсолютним відхиленням найбільше змістилися акції, а за відносним – облігації: їх стало на п'яту частину менше, ніж мало бути. Для невеликих позицій відносний показник часто помітніший.
Яке відхилення портфеля вважати допустимим
Універсального відсотка, після якого ETF портфель автоматично вважається «занадто відхиленим», немає. Допустимий рівень залежить від структури активів, інвестиційного горизонту, фінансових цілей, а також від того, яке падіння ви здатні і готові витримати. Для портфеля з горизонтом 20 років і для накопичень на квартиру через два роки межі будуть різними.
Як сформувати власну межу ризику
- Визначте, яку втрату в грошах ви готові побачити на рахунку, не продаючи активи в паніці. Сума в доларах відчувається інакше, ніж відсоток.
- Перевірте горизонт і резерв. Чим коротший строк до цілі й чим менша фінансова подушка, тим вужчою має бути межа.
- Подивіться на історичні падіння активів, які є в портфелі. Наприклад, S&P 500 у 2008–2009 роках втрачав понад 50% від піку, у 2020-му близько третини. Оцініть, яку просадку дасть ваша структура в такому сценарії.
- Задайте коридор відхилення для кожного класу активів: наприклад, ±5 п.п. для великих позицій і вужчий для малих.
- Запишіть ці правила в план, щоб рішення залежали від цифр, а не від новин.
Як часто потрібно перевіряти ETF портфель
Подивитися на портфель і ребалансувати його – різні дії. Дивитися можна часто, а змінювати структуру варто лише за правилами. Є три поширені підходи:
| Підхід | Коли перевіряємо | Що є тригером |
|---|---|---|
| За календарем | за розкладом | настала дата рев'ю |
| За порогом відхилення | при відхиленні | перевищено діапазон допустимих відхилень |
| Гібридний | за розкладом | під час рев'ю перевищено діапазон допустимих відхилень |
Як інтерпретувати результати перевірки
| Що виявили | Що це може означати | Що перевірити далі |
|---|---|---|
| ETF впав у ціні | звичайне ринкове коливання або проблема конкретного фонду | як змінився індекс фонду, чи не змінилася його стратегія |
| Увесь портфель у просадці | загальне падіння ринку | чи вкладається просадка в межу, закладену в план |
| Акції стали більшою частиною портфеля | портфель став ризиковішим | абсолютне відхилення відносно коридору |
| Один ETF займає надто велику частку | зросла концентрація ризику | перетин складу з іншими фондами, сектор, країну |
| Змінився горизонт до фінансової цілі | структура може не підходити новому строку | чи потрібно зменшити ризикові активи |
| Алокація в межах заданих порогів | портфель відповідає плану | нічого не змінювати до наступного рев'ю |
Коли відхилення може вимагати ребалансування
Ребалансування варто розглядати, коли фактична структура відійшла від цільової настільки, що портфель уже не відповідає встановленому рівню ризику або правилам плану. Наприклад, частка акцій вийшла за коридор ±5 п.п., який ви самі задали.
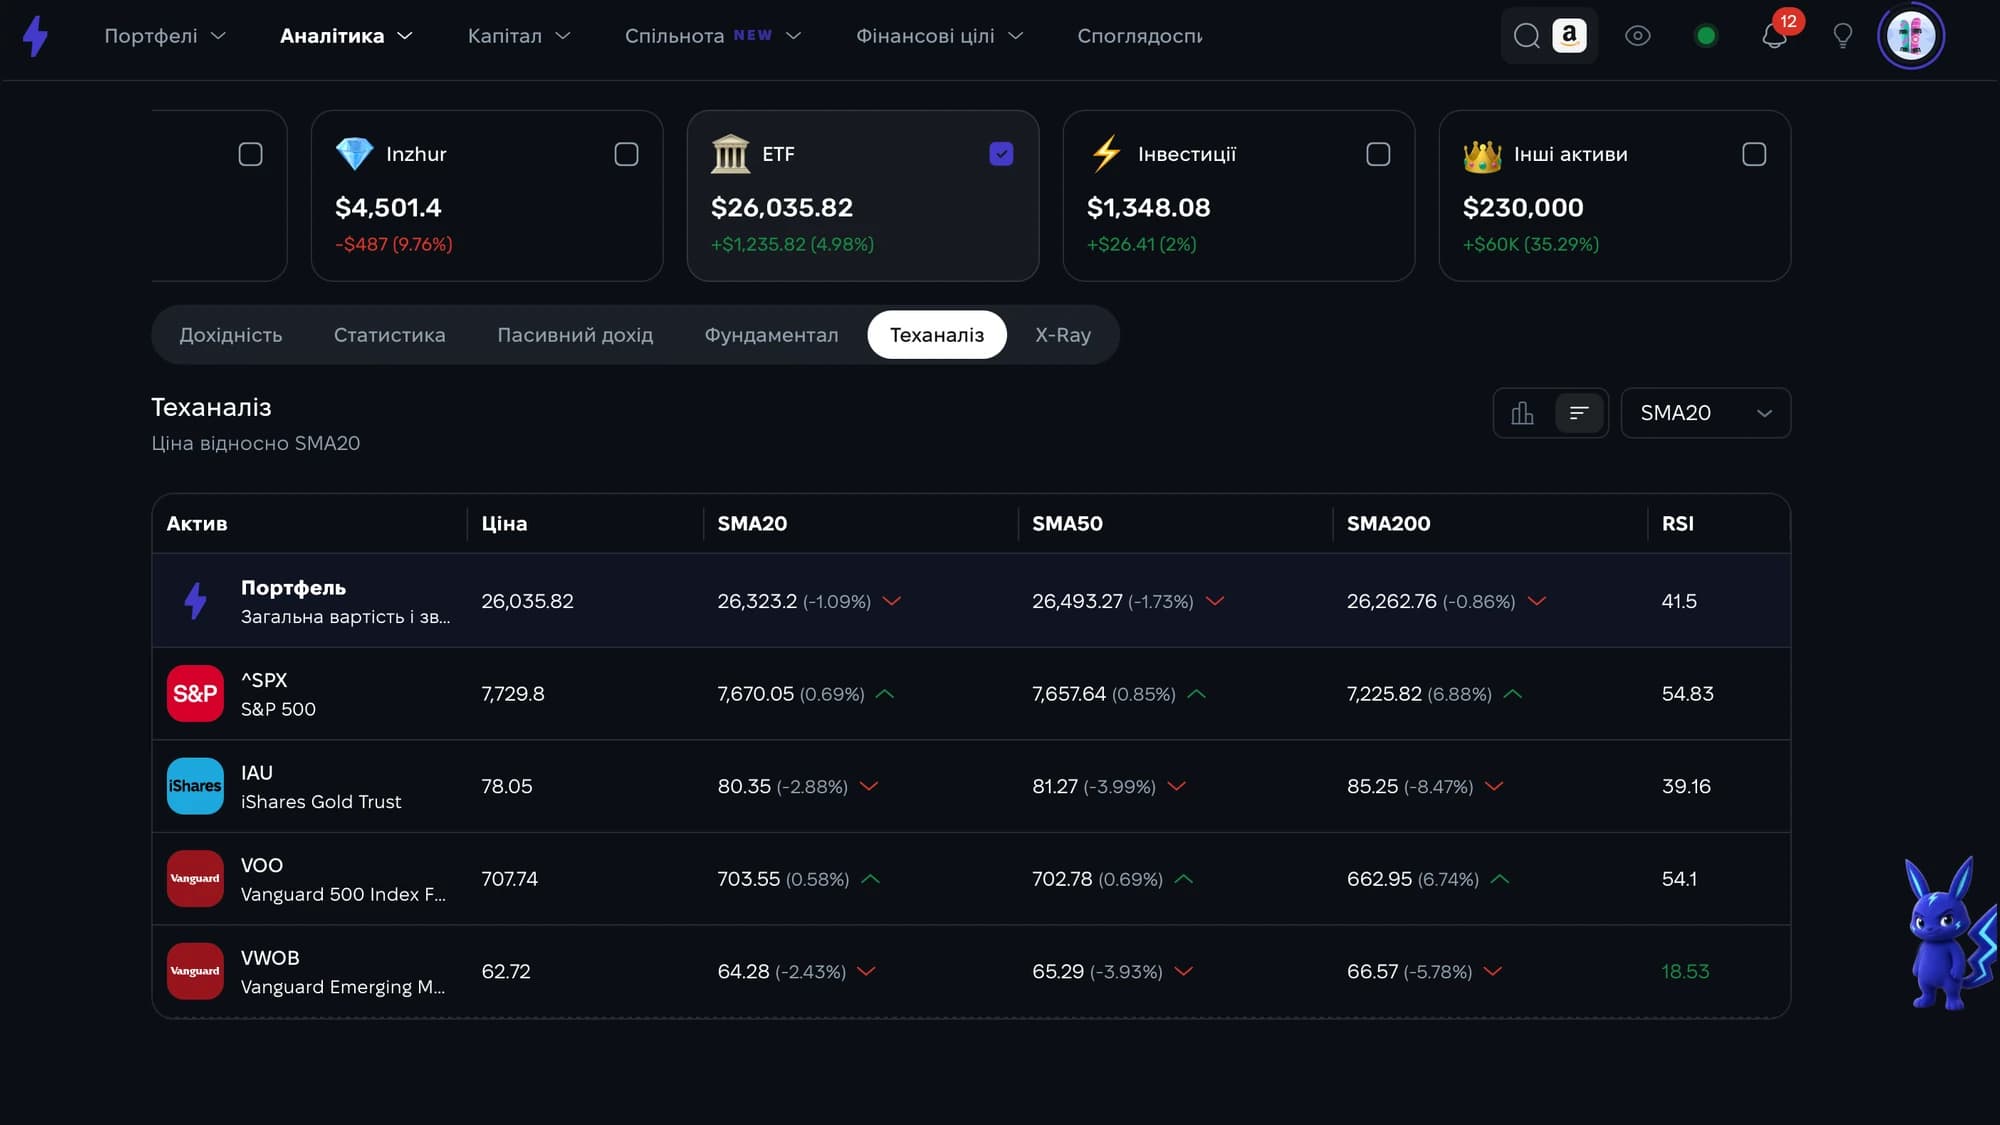
Ребалансування потрібне для контролю структури й ризику. Це не спосіб передбачити, який актив виросте наступним. Перед продажем врахуйте комісії та податки: часто дешевше вирівняти структуру новими поповненнями, ніж продавати. У Strum можна вказати суму поповнення, і сервіс порахує, які ETF докупити, щоб наблизитися до цільових часток.
Як підготувати ETF портфель до майбутніх просадок
- Бюджет ризику визначено: ви знаєте, яку просадку в грошах готові пережити.
- Фінансовий резерв на 3–6 місяців витрат лежить окремо від інвестицій, щоб не продавати ETF під час падіння ринку.
- Портфель диверсифікований не лише за кількістю фондів, а й за класами активів, країнами та секторами.
- Правила перевірки записано: як часто ви дивитеся на структуру.
- Правила ребалансування записано: за якого відхилення діяти і як саме.
Типові помилки при перевірці ETF портфеля
- Реагувати на кожен мінус. Коливання ціни – нормальна частина інвестування в ETF, а не сигнал до дій.
- Змінювати стратегію після падіння. Рішення, ухвалені під тиском збитків, зазвичай фіксують втрати на дні.
- Дивитися лише на P&L. Прибуток чи збиток нічого не каже про те, чи збереглася цільова структура.
- Порівнювати портфель із нерелевантним бенчмарком. Збалансований портфель 60/30/10 відставатиме від Nasdaq у роки зростання, і це закладено в його логіку.
- Плутати похибку стеження ETF з відхиленням портфеля. Tracking error показує, наскільки фонд відстає від свого індексу. Відхилення портфеля стосується ваших часток активів.
Практичний чек-лист: чи мій ETF портфель досі відповідає плану?
- Чи знаю я цільову вагу кожного основного класу активів?
- Яка фактична вага кожного активу зараз?
- Наскільки фактичний розподіл відрізняється від цільового?
- Якою є поточна просадка і чи відповідає вона ризику, який я закладав у план?
- Чи залишилася актуальною моя фінансова ціль?
- Чи не змінився інвестиційний горизонт?
- Чи змінилася моя фінансова ситуація або потреба в ліквідності?
- Якими будуть потенційні витрати або податкові наслідки ребалансування?
- Чи приймаю я рішення відповідно до заздалегідь визначених правил, а не через короткостроковий рух ринку?
Матеріал має ознайомчий характер і не є інвестиційною порадою. Рішення щодо інвестицій ви ухвалюєте самостійно.